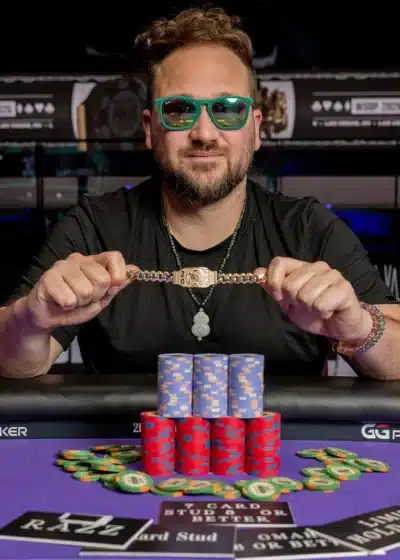


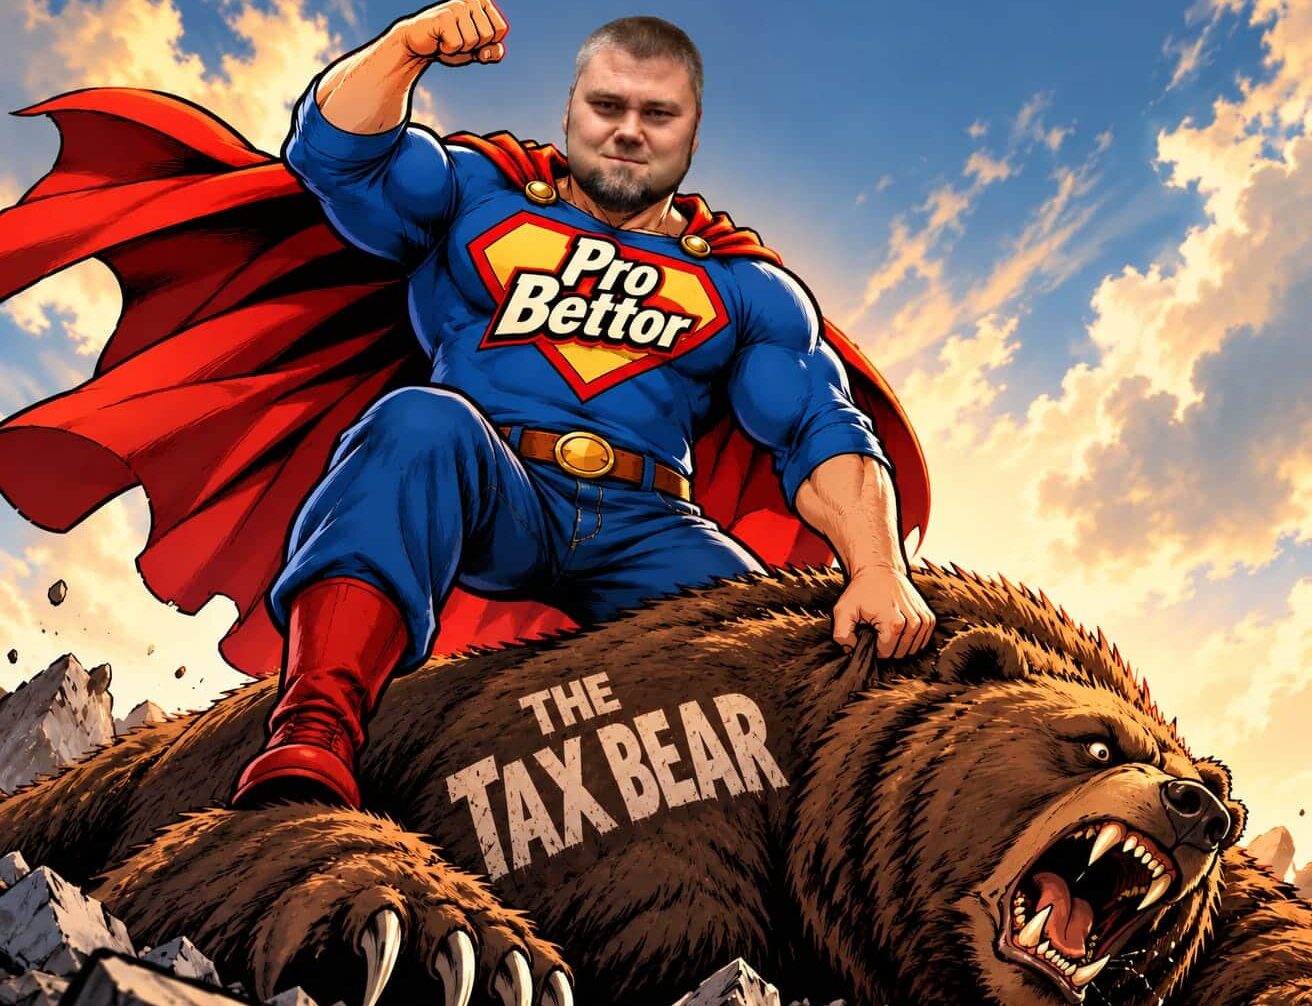

Rahapelijuristi ja entinen ammattivedonlyöjä Antti Koivulan yli viisi vuotta kestänyt verokiista päättyi torstaina korkeimmassa hallinto-oikeudessa hänen edukseen. Prosessin alkuvaiheessa noin 41 000 euron vedonlyöntitulosta uhkasi Koivulan mukaan jopa noin 166 000 euron verolasku.
Nettipokeri.com uutisoi torstaina Koivulan voitosta korkeimmassa hallinto-oikeudessa. KHO linjasi ennakkopäätöksessään, että Koivula sai vähentää tulonhankkimistarkoituksessa harjoittamansa vedonlyönnin tappiolliset panokset veronalaisista voitoista.
🎯 UUSI TARJOUS!
VAIN 1X KIERRÄTYS
MAHTAVAT BONARIT
MAHTAVA UUTUUS!
UUNITUORE CASINO

JUURI JULKAISTU!
🐻❄️ARKTINEN UUTUUS
RAKERACE TULOSSA!
🎣 KALA-ALLAS
TURVALLINEN JA VEROVAPAA
UUSI PAY'N'PLAY

5 - 500 KÄTEISKIERROSTA TAI JOPA 30 000€
Talleta ja saat Sala-pyörästä kierrätysvapaita ilmaiskierroksia tai käteistä!
PELAA NYTTÄYSIN UUSI KASINO
JUURI AVATTU UUTUUS!
Ratkaisu päätti vuoden 2020 verotusta koskeneen prosessin, joka oli ehtinyt kestää yli viisi vuotta. Kiistan ytimessä oli se, voidaanko Koivulan ammattimainen vedonlyönti katsoa verotuksessa tulonhankkimistoiminnaksi. Verohallinto ja alemmat muutoksenhakuasteet eivät näin katsoneet, minkä vuoksi vetoja käsiteltiin yksittäin: voitollisen vedon panoksen sai vähentää, hävityn vedon panosta ei. Koivula puolestaan katsoi harjoittavansa vedonlyöntiä vakaassa tulonhankkimistarkoituksessa, jolloin myös hävittyjen vetojen panokset olivat osa tulon hankkimisen kustannuksia.
Koivulan vuoden 2020 ETA-alueen ulkopuolisessa vedonlyönnissä panoksia kertyi 365 606 euroa ja palautuksia 406 713 euroa. Nettotulosta syntyi siten hieman yli 41 000 euroa.
Verohallinnon tulkinta johti kuitenkin siihen, ettei verotusta laskettu tämän nettotuloksen perusteella. Kun hävittyjen vetojen panoksia ei hyväksytty vähennettäviksi, veronalainen tulo nousi huomattavasti todellista vedonlyöntitulosta suuremmaksi.
Alkuvaiheessa verolaskuksi arvioitiin 166 000 euroa
Nettipokeri.com sai päätöksen jälkeen Koivulan langan päähän kertomaan, miten kiista syntyi ja millaisista summista sen aikana puhuttiin. Koivulan mukaan prosessin alkuvaiheessa keväällä 2022 hänen veronalaisiksi tuloikseen arvioitiin 350 000 euroa. Tästä olisi hänen arvionsa mukaan seurannut noin 166 000 euron verot.
– Ei minulta sellaisia rahoja olisi mistään löytynyt, Koivula kuvaa.
Koivula kertoo joutuneensa selvittämään asian käsittelyn aikana vedonlyönnin käytäntöjä viranomaisille. Hän oikaisi esimerkiksi käsitystä siitä, että mitätöidyn vedon tai tasatulokseen päättyneen vedon seurauksena palautunut panos olisi vedonlyöntivoittoa.
Selvitysten myötä luvut pienenivät, mutta hävittyjen vetojen panosten vähennysoikeudesta ei löytynyt yhteisymmärrystä.
KHO:n päätöksestä ilmenee, että Verohallinto lisäsi syyskuussa 2022 Koivulan ansiotuloihin 112 369,48 euroa ja määräsi lisäksi veronkorotuksen.
Koivulan mukaan hän oli maksanut hieman yli 41 000 euron vedonlyöntitulostaan jo noin 12 000 euroa veroja. Verotuksen oikaisusta seurasi hänen mukaansa tämän päälle vielä noin 57 000 euron lisävaatimus.
Kokonaisverotus olisi siten noussut selvästi suuremmaksi kuin vedonlyönnistä todellisuudessa saatu nettotulo.
Koivula vei asian ensin verotuksen oikaisulautakuntaan ja sen jälkeen hallinto-oikeuteen. Lopulta asia päätyi korkeimman hallinto-oikeuden ratkaistavaksi. Samalla maksamatta olleelle summalle kertyi korkoa. Koivula arvioi noin 57 000 euron lisävaatimuksen kasvaneen vuosien aikana korkoineen noin 75 000 euroon. Hän korostaa summan olevan arvio.
– Kyllä tässä tuli selviteltyä, mistä saisin lainaa. Taloudellista painetta oli.
Prosessin henkilökohtaista merkitystä lisäsi se, ettei Koivula ollut tilanteessa, jossa kymmenientuhansien eurojen lisälaskun olisi voinut vain maksaa pois.
– En ole miljonääri enkä taloudellisesti riippumattomassa tilanteessa. Minulla on kolme pientä lasta ja elätän perhettäni.
Koivulan kolmesta lapsesta kaksi syntyi oikeusprosessin aikana.
KHO käänsi kiistan Koivulan eduksi
Korkein hallinto-oikeus päätyi lopulta tarkastelemaan Koivulan vedonlyöntiä kokonaisuutena.
KHO katsoi vedonlyönnin olleen tulonhankkimistoimintaa. Arvioinnissa painoivat toiminnan laajuus ja suunnitelmallisuus sekä se, että Koivulan menestyminen perustui sattuman lisäksi hänen tiedonhankintaansa ja vedonlyöntimarkkinoiden tuntemukseensa.
Tämän vuoksi myös ETA-alueen ulkopuolisiin vetoihin käytetyt panokset voitiin vähentää toiminnasta saaduista veronalaisista tuloista.
KHO kumosi Koivulan vahingoksi tehdyn verotuksen oikaisun. Verohallinto määrättiin lisäksi korvaamaan hänen KHO-vaiheen oikeudenkäyntikulujaan 5 820 eurolla.
Kaikki Koivulan vaatimat vähennykset eivät kuitenkaan ratkenneet korkeimmassa hallinto-oikeudessa. Esimerkiksi työhuoneeseen, puhelimeen ja internetiin liittyvien kulujen vähennyskelpoisuus palautettiin verotuksen oikaisulautakunnan käsiteltäväksi.
Päätöksellä on merkitystä myös Koivulan tapauksen ulkopuolella
KHO:n ratkaisu päätti Koivulan oman kiistan hävittyjen vetojen panoksista, mutta ennakkopäätöksen merkitys ulottuu yhtä vedonlyöjää laajemmalle.
Ratkaisu antaa aiempaa selvemmän oikeudellisen linjan tilanteisiin, joissa vedonlyöntiä harjoitetaan ammattimaisesti ja vakaassa tulonhankkimistarkoituksessa. Tällaisessa toiminnassa verotusta ei voida rakentaa ajatukselle, jossa voitot huomioidaan mutta toiminnan synnyttämiseen olennaisesti kuuluvat häviävät panokset jätetään vähentämättä.
Koivulan tapauksessa keskeistä oli se, että KHO piti vedonlyöntiä laajana, suunnitelmallisena ja aidosti tulon hankkimiseen tähtäävänä toimintana.
Yli viisi vuotta kestänyt riita alkoi kysymyksestä, saako ammattivedonlyöjä vähentää myös häviävät vetonsa. KHO:n vastaus oli Koivulan tapauksessa kyllä. Samalla syntyi linjaus, jolla voi olla merkitystä suomalaisen ammattivedonlyönnin verotuksessa vielä pitkään.
🎯 Lue myös: Vedonlyöjä ja rahapelijuristi Antti Koivulalle voitto KHO:ssa – ”Verokarhu on kaadettu!”