

Korkein hallinto-oikeus on muuttanut tapaa, jolla ETA-alueen ulkopuolisilta nettikasinoilta saatuja voittoja verotetaan. Jatkossa ratkaisevaa ei ole yksittäisen pelikierroksen voitto, vaan saman pelirupeaman lopputulos. Muutos voi pienentää pelaajan verotettavaa tuloa huomattavasti.
Korkeimman hallinto-oikeuden torstaina 13. elokuuta antama päätös tuo merkittävän muutoksen ETA-alueen ulkopuolisten nettikasinoiden voittojen verotukseen.
UUNITUORE CASINO

UUSI PAY'N'PLAY

5 - 500 KÄTEISKIERROSTA TAI JOPA 30 000€
Talleta ja saat Sala-pyörästä kierrätysvapaita ilmaiskierroksia tai käteistä!
PELAA NYTMAHTAVA UUTUUS!
RAKERACE TULOSSA!
🎯 UUSI TARJOUS!
Luotettava kasino

🐻❄️ARKTINEN UUTUUS
UUSI POKERISIVU

🎣 KALA-ALLAS
💰ILMAISKIERROKSIA TAI KÄTEISTÄ
JOPA 50 000€ tai kierrätysvapaita ilmaiskierroksia
Talleta vähintään 20€, saat kierrätysvapaita ilmaiskierroksia tai käteistä!
PELAA NYTTÄYSIN UUSI KASINO
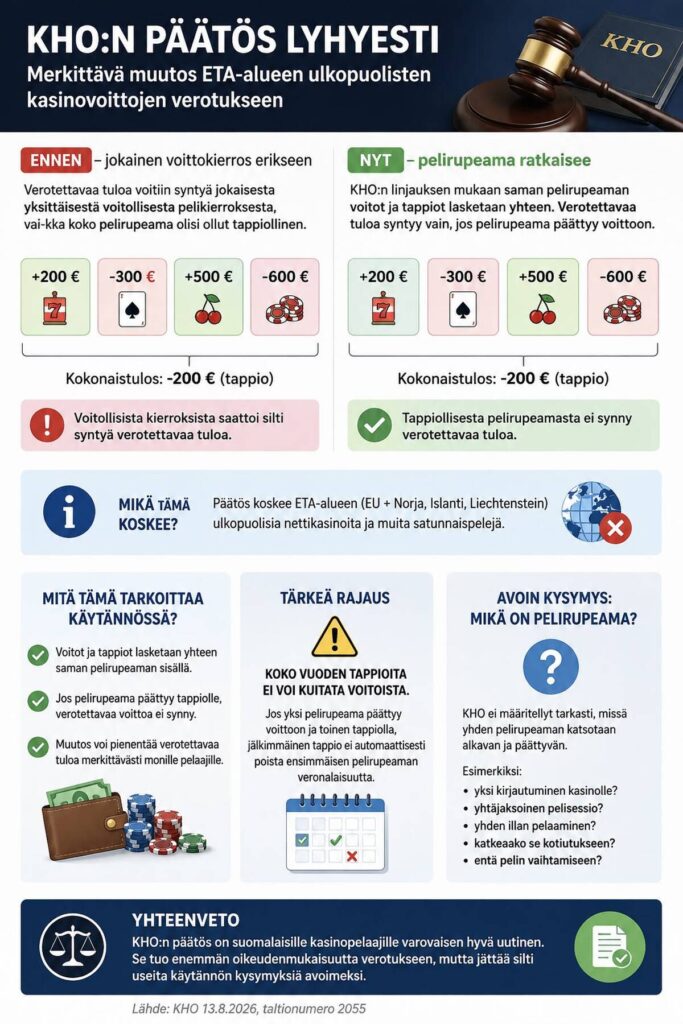
Aiemman tulkinnan mukaan pelaajalle saattoi syntyä verotettavaa tuloa yksittäisistä voitollisista peleistä, vaikka hän olisi saman pelaamisen aikana hävinnyt enemmän kuin voittanut. KHO:n mukaan verotusta pitää sen sijaan tarkastella pelirupeaman kokonaisuuden perusteella.
Näin päätös toimii käytännössä
Esimerkki: Pelaaja aloittaa illan 1 000 eurolla ja pelaa saman pelirupeaman aikana useita kierroksia. Välillä hän voittaa, välillä häviää. Pelaamisen päättyessä jäljellä on 800 euroa.
Yksittäisiin peleihin perustuvassa tarkastelussa illan voitollisista kierroksista olisi voinut syntyä verotettavaa tuloa tappioista huolimatta.
KHO:n linjauksen mukaan pelirupeaman tulos on 200 euroa tappiolla, joten tästä rupeamasta ei synny verotettavaa voittoa.
Miksi asia päätyi KHO:hon?
Tapauksessa oli kyse siitä, miten ETA-alueen ulkopuolisella nettikasinolla pelattujen sattumaan perustuvien kasinopelien voitot ja panokset pitää ottaa verotuksessa huomioon.
Pelaaja oli hakenut asiasta ennakkoratkaisua Keskusverolautakunnalta. Hän halusi tietää, voiko verotettavaa tuloa syntyä, vaikka hänen koko verovuoden aikana maksamansa panokset ylittäisivät kasinopeleistä saadut voitot.
Keskusverolautakunta katsoi vuonna 2025, että voi. Pelaaja valitti ratkaisusta korkeimpaan hallinto-oikeuteen.
KHO hylkäsi valituksen eikä hyväksynyt pelaajan vaatimaa koko vuoden voitot ja tappiot yhdistävää laskutapaa. Päätöksen perusteluissa se kuitenkin päätyi Keskusverolautakuntaa pelaajamyönteisempään tapaan määritellä verotettava tulo.
Nettipokeri.com tilasi KHO:n 13. elokuuta antaman päätöksen korkeimmalta hallinto-oikeudelta, sillä ratkaisua ei julkaistu KHO:n verkkosivuilla.
KHO: Yksittäinen pelikierros ei ratkaise
KHO:n mukaan veronalaisen tulon määrää ei ratkaista yksittäinen pelikierros, vaan pelaamista tarkastellaan pelirupeamittain.
Käytännössä tämä tarkoittaa, että saman rupeaman aikana syntyneet voitot ja tappiot otetaan huomioon yhdessä. Verotettavaa tuloa syntyy vasta siltä osin kuin pelaaja jää rupeamasta voitolle.
Veronmaksajain Keskusliiton lakiasiainjohtaja Kati Hannikainen pitää muutosta huomattavana. Hän nosti päätöksen esille LinkedInissä ja kommentoi sitä myös Nettipokeri.comille.
– Tulkintamuutos on merkittävä, Hannikainen sanoo.
Hannikaisen mukaan Verohallinnon ohjeistus on aiemmin lähtenyt raha-automaattipelaamisessa vielä tiukemmasta tulkinnasta. Keskusverolautakunta hyväksyi jo voitolliseen peliin liittyvän panoksen huomioimisen, mutta KHO ulotti tarkastelun nyt koko pelirupeamaan.
– Nyt KHO linjasi vielä verovelvollismyönteisemmin, että pelaamisen verotusta pitää tarkastella pelirupeamakohtaisesti eli käytännössä saman pelirupeaman tappiollistenkin pelien panokset ovat jatkossa vähennettävissä veronalaisesta tulosta.
Koko vuoden tappioita ei silti voi kuitata voitoista
Päätös on pelaajille helpotus, mutta se ei poista ETA-alueen ulkopuolisen pelaamisen keskeistä veroriskiä.
KHO ei hyväksynyt sitä, että kaikki vuoden aikana syntyneet voitot ja tappiot laskettaisiin yhteen. Eri pelirupeamien tuloksia käsitellään erikseen.
Jos pelaaja esimerkiksi jää yhdestä pelirupeamasta 5 000 euroa voitolle ja häviää myöhemmin toisessa rupeamassa 5 000 euroa, jälkimmäinen tappio ei KHO:n ratkaisun perusteella poista ensimmäisestä rupeamasta syntynyttä veronalaista tuloa.
Pelaaja voi siis olla vuoden lopussa kasinopeleistään kokonaisuutena tappiolla ja joutua silti maksamaan veroa voitollisista pelirupeamista.
Mikä sitten on yksi pelirupeama?
KHO:n ratkaisu jättää avoimeksi kysymyksen, jolla voi olla suuri merkitys veron määrään: päätöksessä ei määritellä tarkasti, missä yksi pelirupeama alkaa ja päättyy.
Verotuksen kannalta olennaisia kysymyksiä ovat esimerkiksi se, tarkoitetaanko pelirupeamalla yhtäjaksoista pelisessiota tai yhden illan pelaamista ja mikä tapahtuma katkaisee rupeaman. Entä vaikuttavatko esimerkiksi tauko, kasinolta uloskirjautuminen, pelin vaihtaminen tai rahojen kotiuttaminen?
KHO:n päätös ei anna näihin yksiselitteisiä vastauksia.
Juuri pelirupeaman määritelmästä muodostuukin seuraava tärkeä kysymys, kun KHO:n uutta linjausta ryhdytään soveltamaan käytännössä.
Lue myös: KHO:n kasinopäätökseen jäi iso kysymysmerkki – mikä on yksi ”pelirupeama”?